 楽天ペイ - 楽天ポイントカードも利用できるスマホ決済アプリに関する記事
楽天ペイが映すスマホ決済の新基準、支払いより「使い分け」を整える
スマホ決済の競争は、レジで画面を見せる速さだけでは決まらなくなった。支払いの前後にあるポイント確認、残高の管理、店ごとの対応状況まで、ひと続きの買い物として扱えるかが問われている。楽天ペイ - 楽天ポイントカードも利用できるスマホ決済アプリを使って見えてくるのは、決済アプリが「財布の代わり」から「買い物の段取りを整える道具」へ移りつつあることだ。
この変化を考えるうえで、楽天ペイは分かりやすい材料になる。楽天ポイントカードの機能を同じアプリに含め、楽天ポイントを貯めたり使ったりする流れを支払いにつなぐ。もちろん、すべての店で同じように使えるわけではなく、支払い元や利用条件の確認も必要だ。それでも、決済とポイントを別々に探さなくてよい設計は、いま利用者がアプリに期待することを端的に示している。

楽天ペイ - 楽天ポイントカードも利用できるスマホ決済アプリ
Rakuten Group, Inc. · ファイナンス · Free
支払うだけでは、もう足りない
スマホ決済の最低ラインは、すでにかなりはっきりしている。会計時に迷わず支払い画面へ進めること、支払い方法が把握できること、利用履歴をあとから確認できること。そして、店頭で使えるかどうかを利用者が簡単に判断できること。これらは目立つ機能ではないが、どれかが欠けると日常の道具としての信頼が崩れる。
さらに今は、決済そのものの速さだけでなく、何を使って払うのが自分にとって都合がよいかも重要だ。残高を使うのか、紐づけたカードを使うのか、ポイントを充当するのか。選択肢が増えれば便利さも増すが、判断の負担まで増えてしまう。アプリの仕事は選択肢を並べることではなく、利用者が必要なときに、必要な選択を見つけられるようにすることだ。
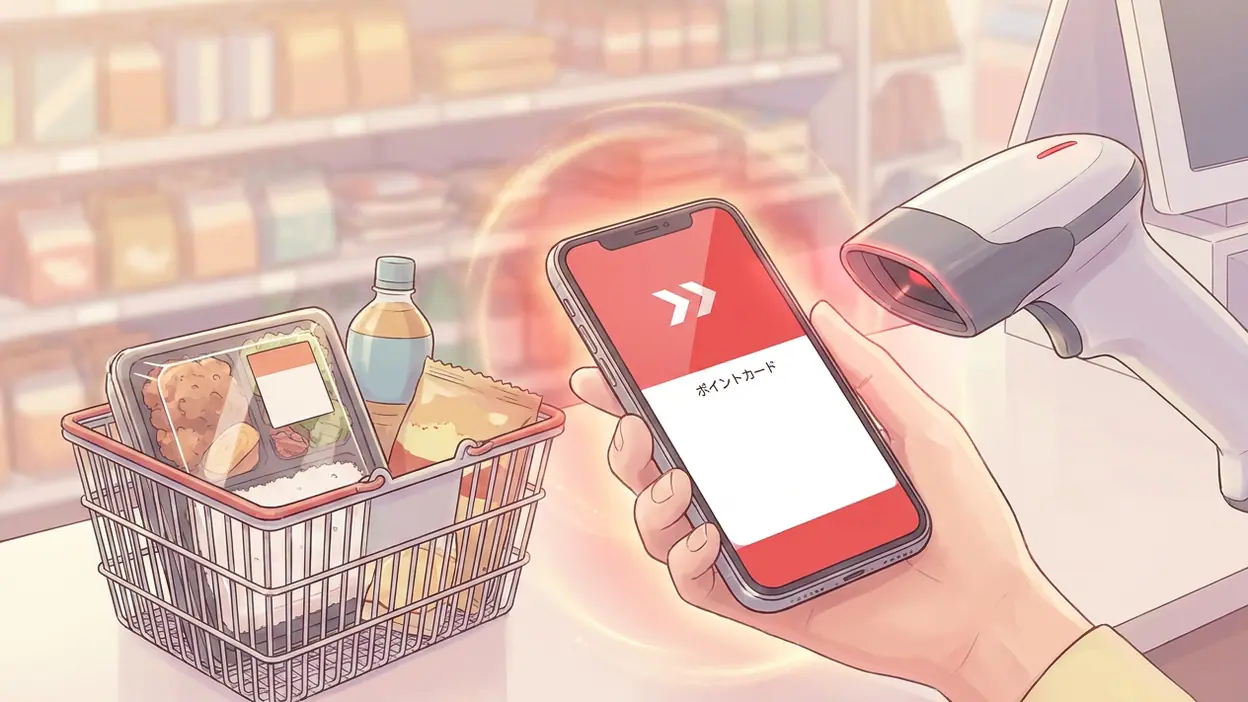
楽天ペイの強い信号は、決済とポイントを同じ買い物の流れに置いている点にある。楽天ポイントカードを提示してから、別の決済アプリへ移る。そんな二段階の動きを、ひとつのアプリ内に寄せている。ポイントを貯める店と支払う店が同じなら、会計前にアプリを切り替える手間が減る。この小さな短縮は、一度の買い物ではささやかでも、日々の利用では効いてくる。
楽天経済圏をよく使う人にとっては、ポイントが単なるおまけではなく、支出の一部を回収する仕組みとして機能する。貯まったポイントを使う場面も含めて、買い物の動線を一か所でつかめるのは実用的だ。ここで大切なのは、機能の数ではない。支払いの直前に利用者が行う「ポイントを出す」「支払う」という別々の作業を、ひとつの習慣にまとめることだ。
引き継いだ作法と、ひとつの挑戦
楽天ペイは、スマホ決済の定番作法をきちんと引き継いでいる。店頭でアプリを開き、使える支払い手段を選び、提示や読み取りによって会計を済ませる。利用履歴を見返し、残高や支払い元を意識する。こうした流れは、現金を取り出す代わりに画面を操作するという、決済アプリ共通の約束事だ。
その一方で、楽天ペイが揺さぶるのは「決済アプリは支払いだけを担当する」という境界線である。楽天ポイントカードを抱き合わせることで、支払いの前に行うポイント提示も決済体験の一部として扱う。スマホ決済が単なる支払手段なら、会計後にポイントを確認する機能は周辺サービスにすぎない。だが、利用者の視点では、ポイントを使い忘れず、支払いまで済ませるところまでが一回の会計だ。楽天ペイは、その生活者側のまとまりをアプリのまとまりに近づけている。
この考え方は、他の金融アプリと比べると輪郭がはっきりする。Google ウォレットは、複数のカードや交通機能などを端末上で扱う「持ち歩く財布」の発想に強い。PayPalは、オンライン上の支払いと送金を軸に、相手やサービスをまたぐ取引を支える。どちらも便利さの中心は異なる。楽天ペイの焦点は、日常の店頭でポイントと決済を一緒に使うことにある。
Splitwiseは、割り勘の記録と精算を整理することで、支払いのあとに残る人間関係の手間を軽くする。TradingViewは相場情報の分析に、バイナンスは暗号資産の売買や管理に特化している。これらは直接の競合ではないが、金融アプリ全体の基準を示している。利用者は「お金を動かす」だけでなく、記録する、比べる、共有する、使い道を把握するところまで、ひとつの目的に沿って整うことを求めているのだ。
ここから浮かぶ新しい標準は、機能の集積ではなく、お金に関する一連の行動を、利用者の目的に沿って途切れなくつなぐことだろう。楽天ペイの場合、その目的はポイントを含む買い物の完了だ。ポイントカード、支払い、履歴が近くにあることで、会計の前後に発生する確認作業が減る。アプリの画面が何でもできる場所になる必要はない。ひとつの用事を終えるために、別のアプリへ行ったり戻ったりしなくて済むことが価値になる。
便利さの裏に残る、確認の手間
ただし、楽天ペイの統合がすべての手間を消すわけではない。利用できる店舗やサービスには差があり、支払い方法によって条件も異なる。ポイントをどの場面で使えるか、支払い元が何に設定されているかを、利用者自身が把握しなければならない局面は残る。機能が同居していても、選択の仕組みが分かりにくければ、便利さは説明書きの中だけにとどまる。
また、ポイントを中心に据えた体験は、楽天のサービスをよく使う人には自然でも、他社のポイントや決済手段を併用する人には、必ずしも一元化とは感じられない。日々の支払いを複数のアプリに分けている利用者にとって、重要なのは特定の経済圏へ引き込まれることではなく、どこで何が使えるかをすぐ判断できることだ。利用者の選択を尊重する設計と、自社サービスを便利に見せる設計は、近いようで違う。
ここにカテゴリー全体の遅れがある。決済アプリは機能を足す速度に比べ、機能同士の関係を説明するのがまだ得意ではない。残高、カード、ポイント、クーポン、利用履歴が並んでいても、「今回の買い物では何を使うのがよいか」が分からなければ、最後の判断を利用者へ押し戻してしまう。ポイントの期限や利用条件、店頭での対応状況も、必要な瞬間に見つからなければ情報としては弱い。
その結果、利用者が得るものは、単純な会計時間の短縮にとどまらない。使い忘れを減らし、支出の記録をあとから確認し、いつもの買い物を繰り返しやすくすることだ。反面、ひとつのアプリに寄せるほど、設定や対象店舗を把握する重要性も増す。便利さは、何でも自動で決めてもらうことではない。自分が何で払うのかを理解し、納得して選べることまで含んでいる。
楽天ペイ - 楽天ポイントカードも利用できるスマホ決済アプリは、店頭決済にポイントを重ねるという、具体的で日常的な改善を形にしている。これがすべての人にとって最良の決済手段だと言うつもりはない。楽天ポイントをよく使う人には、会計の流れをまとめる実益がある。一方、複数の決済圏を横断する人には、対応状況や支払い条件を見極める手間が残る。
スマホ決済の次の競争は、読み取りの速さを競うだけでは終わらない。支払い、ポイント、記録を利用者の目的に沿ってつなぎ、選択に迷う場面を減らせるかが勝負になる。楽天ペイは、その基準がすでにレジの前で試されていることを教えてくれる。これから評価されるのは、機能を最も多く詰め込んだアプリではなく、買い物を終えるまでの余計な一手を、確かな理由とともに取り除けるアプリだ。